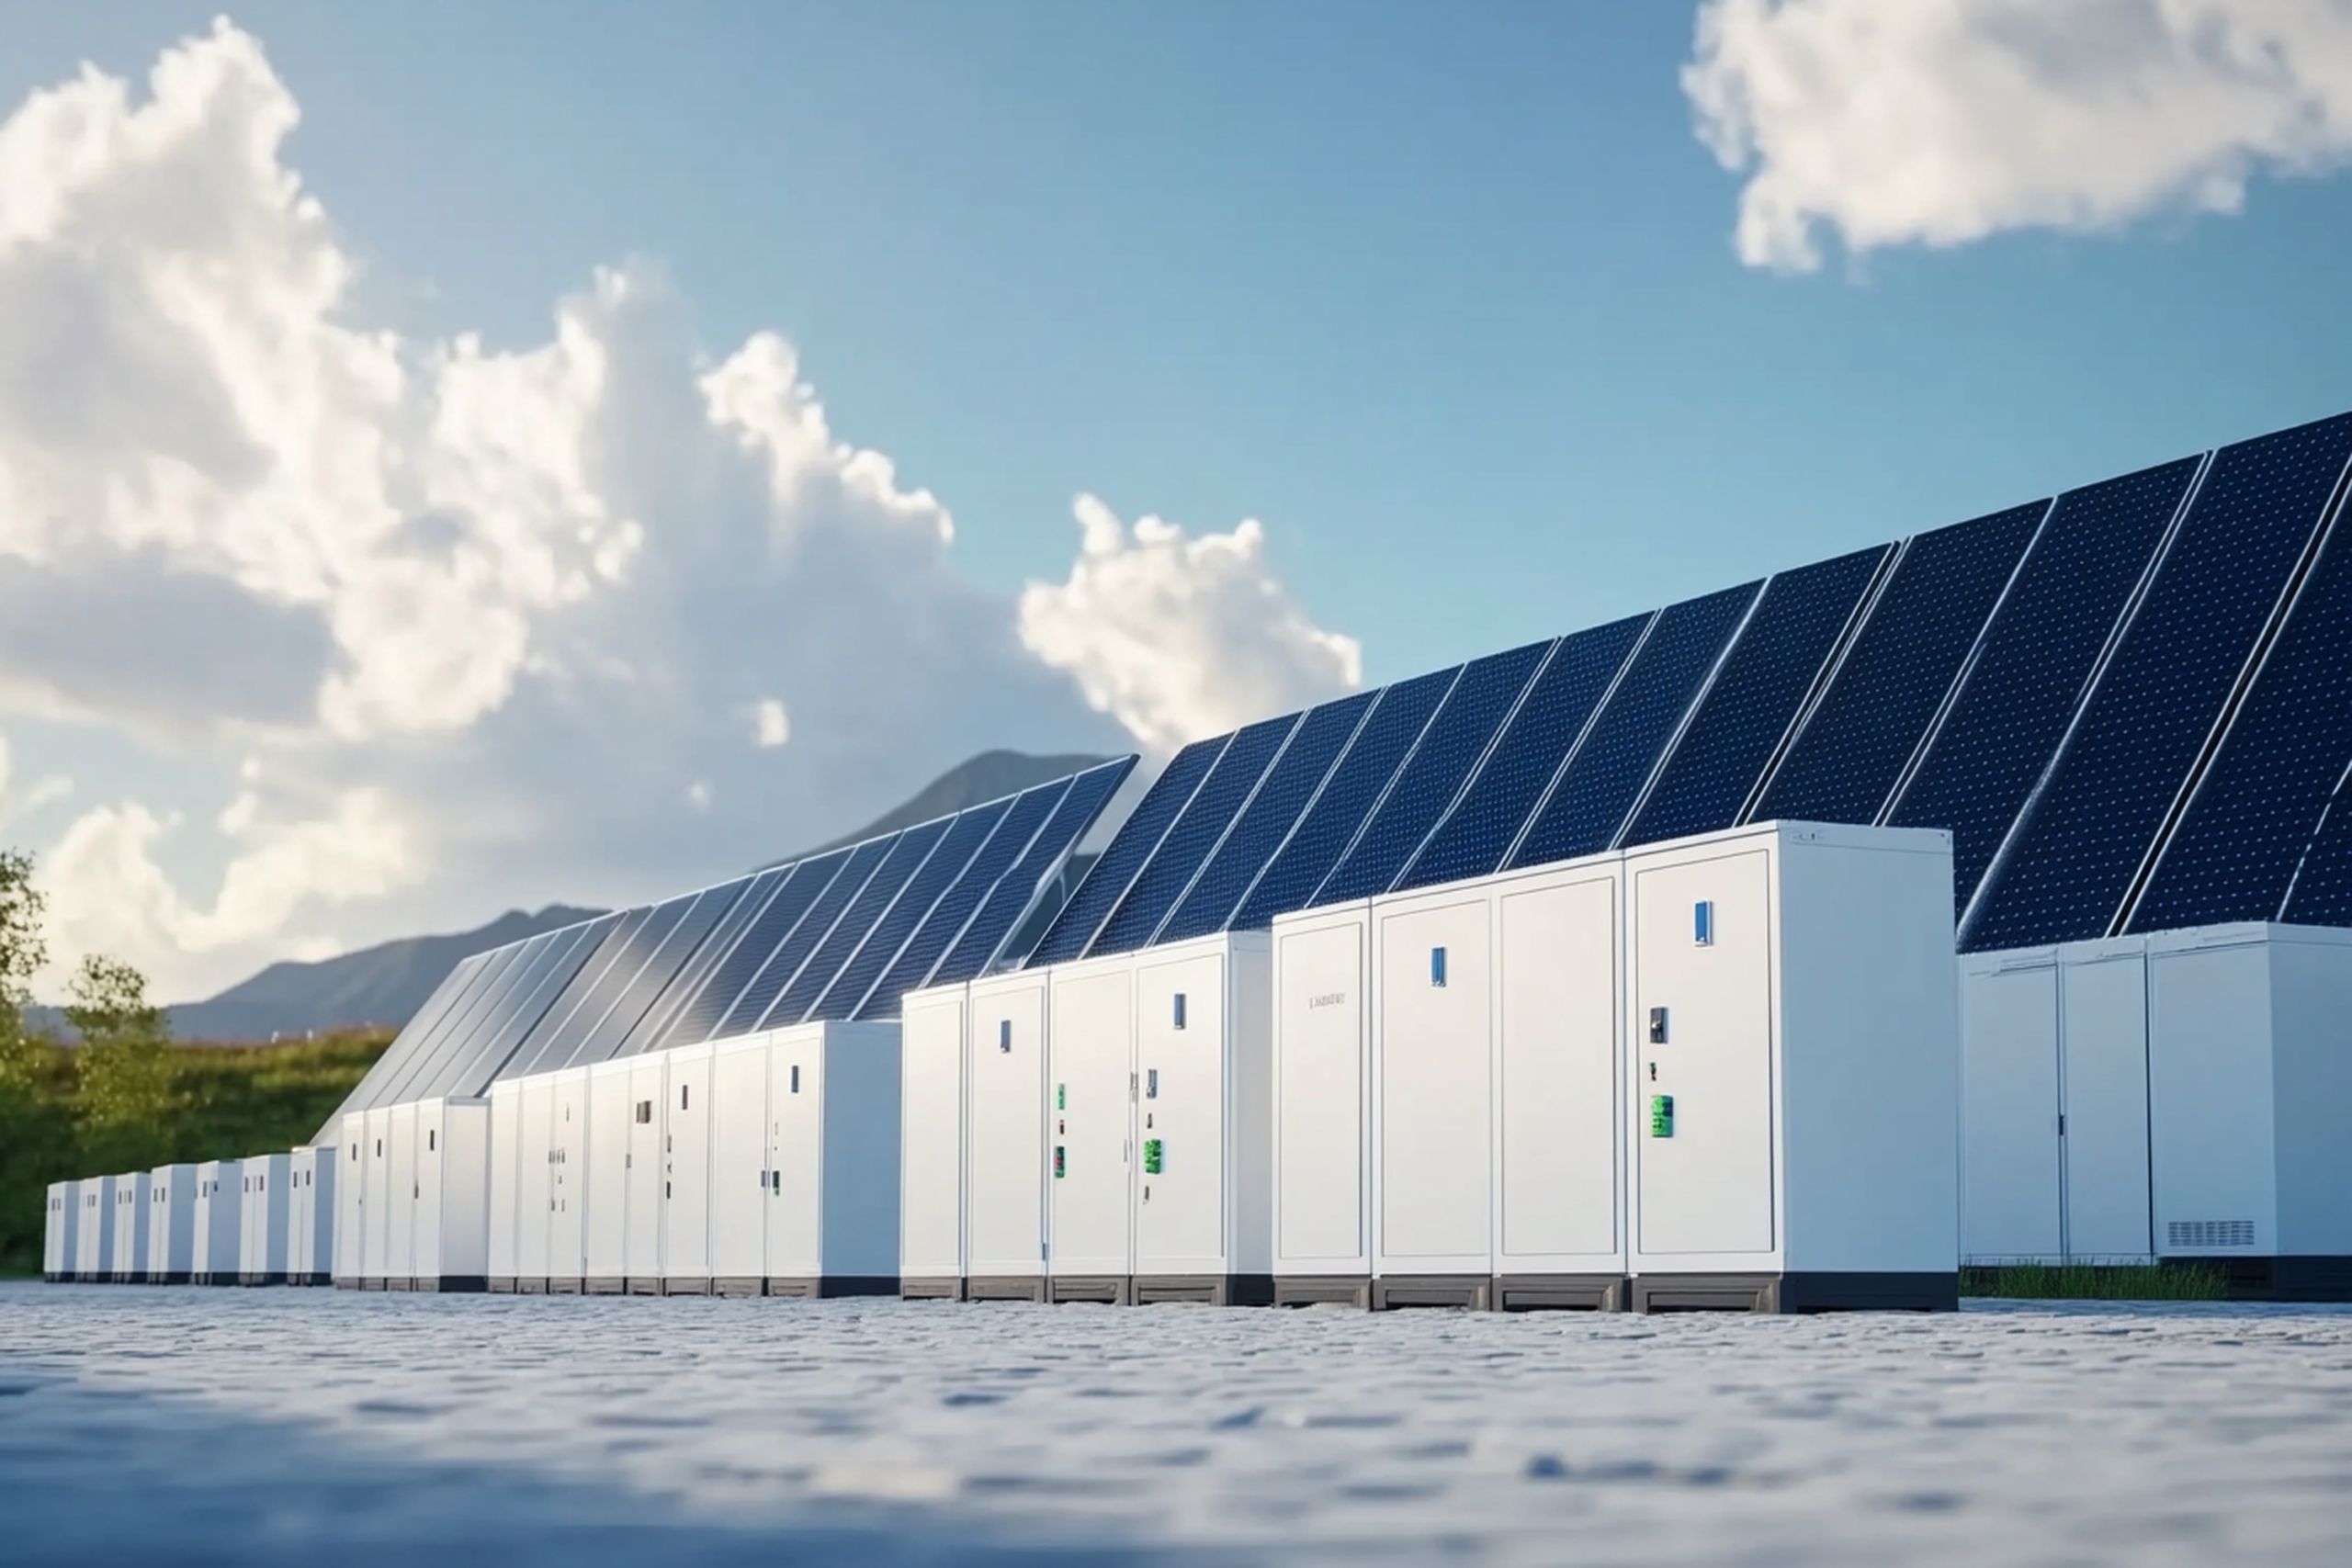
텍사스의 주요 부하 구역에 걸쳐 위치한 4개의 대규모 태양광 발전(PV) 및 배터리 에너지 저장 시스템(BESS) 자산으로 구성된, 투자 가치가 매우 높은 개발 포트폴리오의 지분 100%를 인수할 수 있는 기회입니다.
이 포트폴리오는 240MW 규모의 유틸리티급 태양광 발전 시설과 1,178.8MWh 규모의 지속 시간 최적화 배터리 저장 설비를 결합한 것으로, 2027년부터 2028년에 걸쳐 상업 운영 개시일(COD)을 목표로 하고 있습니다. 이번 거래의 내재 가치는 3,580만 달러로, 상당한 연방 세금 절감 효과, 전략적인 혼잡권 확보, 그리고 지역 내 초대형 데이터 센터 확장에 따른 전력 판매 수익 창출 가능성을 갖춘, 위험이 완화된 매력적인 개발 기반을 나타냅니다.
주요 거래 및 기업가치 평가 지표
이 포트폴리오 가격 책정은 ERCOT 내 경쟁 거래 사례를 기준으로 삼은 체계적인 개발 평가 방법론을 반영하고 있습니다.
| 미터법 |
사양 |
| 거래 범위 |
100% 지분 |
| 전력망 / 지역 운영사 |
ERCOT (서부, 북부, 북중부, 남부) |
| 총 발전 및 저장 용량 |
240 MW 태양광 발전 / 1,178.8 MWh 배터리 에너지 저장 시스템(BESS) |
| 목표 COD 기간 |
2027년 2분기 – 2027년 3분기 (2028년까지 완전 가동) |
| 평가 및 가격 책정 기준 |
$100,000 / MW 태양광 · $10,000 / MWh 배터리 에너지 저장 시스템(BESS) |
| 태양광 발전의 내재 가치 |
2,400만 달러 (240 MW × 10만 달러/MW) |
| 저장 내재 가치 |
1,180만 달러 (1,178.8 MWh × 1만 달러/MWh) |
| 추정 포트폴리오 가치 |
3,580만 달러 |
| 연방 세액 공제 현황 |
100% ITC 적용 대상 (IRA 기준 30%–40%) |
가격
- 10만 달러/MW 태양광 발전 · 1만 달러/MWh 배터리 에너지 저장 시스템(BESS)
- PV 가치 2,400만 달러 (240 MW × 10만 달러)
- BESS 가치 1,180만 달러 (1,179 MWh × 1만 달러)
- 추정 총액 3,580만 달러
포트폴리오 자산 구성
이 4개 자산은 서로 다른 ERCOT 하위 시장에 걸쳐 지리적 분산 투자를 제공하며, 독립형 듀레이션 자산과 대규모 통합형 태양광 및 에너지 저장 시설이 균형 있게 조합되어 있습니다.
| 프로젝트 |
ERCOT 구역 |
PV 설비 용량 (MW) |
BESS 용량 (MWh) |
개발 / SGIA 현황 |
세액 공제 중첩 |
타겟 COD |
내재 가치 |
| 위치 1 |
서쪽 |
— |
226.8 |
모든 허가를 완료함 / 계통 연계 진행 중 |
30% ITC |
2027년 2분기 |
230만 달러 |
| 위치 2 |
북쪽 |
— |
380.0 |
모든 허가를 완료함 / 계통 연계 진행 중 |
30% ITC |
2027년 3분기 |
380만 달러 |
| 위치 3 |
북중부 |
50 |
200.0 |
SGIA 체결 |
30% ITC + 10% EC 보너스 |
2027년 2분기 |
700만 달러 |
| 위치 4 |
남쪽 |
190 |
372.0 |
SGIA 체결 |
30% ITC + 10% EC 보너스 |
2027년 3분기 |
2,270만 달러 |
| 합계 |
ERCOT |
240 MW |
1,178.8 MWh |
후기 단계 / 상호연결 고급 |
최대 40%의 ITC |
2027 |
3,580만 달러 |
참고: EC = 인플레이션 감축법(Inflation Reduction Act)에 따른 에너지 공동체(Energy Community) 자격.
| 카테고리 |
항목 / 지표 |
부정적 전망 (약세 시나리오) |
기본 시나리오 (보험 인수) |
상방 전망 (강세 시나리오) |
참고 사항 / 방법론 |
| 1. 포트폴리오 범위 및 자산 |
총 프로젝트 수 |
4개 자산 |
4개 자산 |
4개 자산 |
위치 1, 위치 2, 위치 3, 위치 4 |
|
위치 1 (ERCOT 서부) |
— PV / 226.8 MWh |
— PV / 226.8 MWh |
— PV / 226.8 MWh |
모든 허가를 완료함 · 30% ITC · 2027년 2분기 · 230만 달러 가치 |
|
위치 2 (ERCOT 북부) |
— PV / 380.0 MWh |
— PV / 380.0 MWh |
— PV / 380.0 MWh |
모든 허가를 완료함 · 30% ITC · 2027년 3분기 · 380만 달러 가치 |
|
위치 3 (ERCOT 북중부) |
50 MW / 200.0 MWh |
50 MW / 200.0 MWh |
50 MW / 200.0 MWh |
SGIA 계약 체결 · 40% ITC (EC) · 2027년 2분기 · 700만 달러 규모 |
|
위치 4 (ERCOT 남부) |
190 MW / 372.0 MWh |
190 MW / 372.0 MWh |
190 MW / 372.0 MWh |
SGIA 계약 체결 · 40% ITC (EC) · 2027년 3분기 · 2,270만 달러 규모 |
|
총 포트폴리오 수용 능력 |
240 MW / 1,178.8 MWh |
240 MW / 1,178.8 MWh |
240 MW / 1,178.8 MWh |
4개 지역 전체에서 4시간 동안 지속된 BESS |
|
목표 COD 기간 |
2027-2028 |
2027-2028 |
2027-2028 |
위치 3 및 4에 대해 체결된 SGIA(총 가치의 83%) |
| 2. 개발 평가 |
PV 가격 산정 기준 ($100k / MW) |
2,400만 달러 |
2,400만 달러 |
2,400만 달러 |
240 MW × 10만 달러/MW (3, 4번 부지) |
|
BESS 가격 산정 기준 ($10k / MWh) |
1,180만 달러 |
1,180만 달러 |
1,180만 달러 |
1,178.8 MWh × 10,000달러/MWh (1~4번 지역) |
|
추정 취득가액 |
3,580만 달러 |
3,580만 달러 |
3,580만 달러 |
100% 지분 인수 |
| 3. 프로젝트 자본지출 및 자금 조달 |
턴키 방식의 EPC 자본지출(태양광 + BESS) |
4억 7,510만 달러 |
4억 7,510만 달러 |
4억 6,000만 달러 |
PV: 850달러/kWdc · BESS (4시간): 230달러/kWh |
|
계통 연계 및 간접 비용 |
5,790만 달러 |
5,790만 달러 |
5,420만 달러 |
POI 계류장, 발전소 연결선, TSP 보증금 |
|
자금 총 사용액 (설비투자 + 개발비) |
5억 6,880만 달러 |
5억 6,880만 달러 |
5억 5천만 달러 |
COD까지 필요한 총 자본금 |
|
세금 지분 수익 (ITC) |
1억 5,700만 달러 |
1억 9,160만 달러 |
2억 3,840만 달러 |
약세: 기준치 30% · 기준: 36.6% · 강세: 46.6% |
|
선순위 프로젝트 대출 시설 |
2억 8,500만 달러 |
3억 2,000만 달러 |
3억 3,500만 달러 |
공사 기간 내 자금 조달 시설 (부채 비율 약 60%) |
|
스폰서 순자산 확인 |
1억 2,680만 달러 |
5,720만 달러 |
3,160만 달러 |
스폰서가 부담해야 할 순자본 약정액 |
| 4. 시나리오 동인 |
BESS 수익 구조 ($/kW-yr) |
110달러 / kW-년 |
145달러 / kW-년 |
185달러 / kW-년 |
부수 서비스 (ECRS/RRS) + RT 차익거래 |
|
태양광 발전 구매 가격 ($/MWh) |
26.0달러/MWh |
34.0달러/MWh |
42.0달러/MWh |
노드형 공간 대 축소된 데이터 센터 면적 |
|
상업적 구매 계약 구조 |
100% 스팟 가맹점 |
60% 톨링 / 40% 현물 |
80% DC 계약 / 20% 현물 |
하이퍼스케일 데이터센터에 대한 의향서(LOI) 확보 |
|
선순위 채무 총합 금리 |
7.25% (SOFR + 250 베이시스 포인트) |
6.50% (SOFR + 200 베이시스 포인트) |
5.75% (SOFR + 165 베이시스 포인트) |
18년에 걸쳐 단계적으로 상각 |
| 5. 영업 실적 |
연평균 순매출액 (1~5년 차) |
5,820만 달러 |
7,960만 달러 |
1억 420만 달러 |
1~4번 사업장의 총 발전량 |
|
연평균 EBITDA (1~5년 차) |
4,650만 달러 |
6,680만 달러 |
8,950만 달러 |
운영 및 유지보수비, 토지 임대료, 보험료 및 재산세를 차감한 금액 |
|
평균 포트폴리오 DSCR |
1.28x |
1.48배 |
1.82배 |
최소 요구 약정 비율: 1.20배–1.30배 |
| 6. 반품 지표 |
무차입 프로젝트 내부수익률(IRR, 25년) |
8.4% |
11.8% |
15.6% |
레버리지 적용 전 총 프로젝트 수익률 |
|
레버리지 적용 지분 수익률(만기까지 보유) |
11.2% |
17.4% |
24.8% |
25년간의 후원 지분 수익률 |
|
레버리지 지분 내부수익률(IRR) (COD+7일 시점의 엑시트) |
12.8% |
19.6% |
27.5% |
7년 만의 2차 시장 매각 |
|
지분 배수 (COD+7일 기준 MoIC) |
1.75배 |
2.45배 |
3.35배 |
투자된 스폰서 지분에 대한 배수 |
|
10% 할인율 적용 시 자기자본 순현재가치(NPV) |
1,850만 달러 |
7,420만 달러 |
1억 4,280만 달러 |
스폰서 배당금의 순현재가치 |
|
후원금 회수 기간 |
4.8년 |
2.2년 |
1.4년 |
초기 지분 투자에 대한 손익분기점 |
| 7. 10년간의 자기자본에 대한 현금흐름 |
0년차 / 건설 (2026/27) |
($126.8M) |
($57.2M) |
($3,160만) |
초기 후원사의 순자본 인출액 |
| (기본 시나리오 FCFE 프로필) |
1년차 / 2027년 (COD) |
1,580만 달러 |
2,300만 달러 |
3,240만 달러 |
EBITDA에서 부채 상환액 및 세후 우선주 배당금을 차감한 금액 |
|
2년차 / 2028년 |
2,240만 달러 |
3,150만 달러 |
4,410만 달러 |
연간 영업 실적 추산치 |
|
3년차 / 2029년 |
2,410만 달러 |
3,350만 달러 |
4,680만 달러 |
스폰서가 누적 순현금흐름 흑자를 달성했다 |
|
4년차 / 2030년 |
2,550만 달러 |
3,510만 달러 |
4,890만 달러 |
안정적인 운영 단계 |
|
5년 / 2031년 |
2,680만 달러 |
3,640만 달러 |
5,070만 달러 |
안정적인 운영 단계 |
|
6학년 / 2032년 |
2,900만 달러 |
3,930만 달러 |
5,420만 달러 |
플립 이후 세무상 지분 우선주 수익률 기준치 하향 조정 |
|
7학년 / 2033년 (배터리 증강) |
2,450만 달러 |
3,670만 달러 |
5,200만 달러 |
450만 달러 규모의 세포 증강 설비 투자 비용 포함 |
|
8학년 / 2034년 |
3,120만 달러 |
4,250만 달러 |
5,810만 달러 |
증설 후 용량 복구 |
|
9학년 / 2035년 |
3,240만 달러 |
4,390만 달러 |
6,000만 달러 |
고마진 계약 현금흐름 |
|
10학년 / 2036년 |
3,360만 달러 |
4,540만 달러 |
6,210만 달러 |
누적 기준 시나리오 FCFE: 3억 6,730만 달러 |
기밀 정보이며 참고용일 뿐입니다: 본 재무 모델 및 이에 수반된 전망치는 오로지 설명 및 예비 논의 목적으로만 제공됩니다. 본 문서에 포함된 가정, 추정치, 현금 흐름 및 수익성 지표(내부수익률(IRR) 및 회수 기간 포함)는 이론적 시장 조건, 표준 업계 벤치마크 및 예비 데이터를 기반으로 한 미래 예측 진술입니다. 이는 증권 매매 제안, 구속력 있는 평가, 투자 조언 또는 자금 조달 약속을 구성하지 않습니다.
실제 운영 및 재무 실적은 시장 변동, 규제 변경, 환경 관련 책임, 공급 계약 조건(예: 하이드로-퀘벡(Hydro-Québec)과의 전력구매계약(PPA) 협상 등) 및 예상치 못한 시설 재가동/유지보수 비용으로 인해 실질적으로 달라질 수 있습니다. 잠재적 투자자, 대출 기관 및 전략적 인수자는 구속력 있는 거래를 체결하기 전에 기술적, 법적, 환경적 및 재무적 실사를 자체적으로 수행해야 합니다.