콜롬비아의 전력 시스템은 구조적으로 취약한 상태입니다. 발전량의 약 80%가 수력 발전이며, 국내 최대 규모의 가스전(1977년부터 생산 중이며 국내 생산량의 약 80%를 공급)은 생산량이 감소하고 있고, 엘니뇨로 인한 가뭄으로 인해 현물 가격이 정기적으로 kWh당 0.20달러 이상으로 치솟고 있습니다. 공급을 확보하기 위해 규제 당국은 2008년부터 시행 중인 신뢰성 경매 메커니즘을 통해 장기 ‘확정 전력 의무(OEF)’를 부여한다. 달러 표시이며 물가 연동형인 이 20년 만기 계약은 라틴 아메리카에서 가장 투자 가치가 높은 전력 수익원 중 하나로 자리 잡았다. 이러한 배경 하에, 한 가족 소유의 비상장 에너지 개발사는 투자자들에게 콜롬비아 카리브해 연안에 위치한 통합 LNG-to-Power 플랫폼에 대한 투자 기회를 제공하고 있으며, 이 플랫폼은 2026년 콜롬비아 경매에서 수주한 ‘확정 전력 공급 계약(OEF)’을 기반으로 합니다.
투자 하이라이트
20년짜리 고정 에너지 계약(2029–2049) 수주: 미국 달러(USD) 표시, PPI +연 2.5% 연동, 외환 위험 없음; 연간 기본 매출 4,100만 USD, 계약 기간 동안 누적 매출 12억 USD
280 MW 순발전용량 이중 연료 발전소(가스/초저유황 경유): 엘니뇨로 인한 전력 부족 사태 시 100% 가동 보장
순용량 2,240 MW(총용량 2,500 MW)로 승인된 확장 사업: 콜롬비아 확정 전력 입찰 절차에서 유일한 LNG 발전 프로젝트
전용 FSRU LNG 수입 터미널: 저장 용량 170 ,000 m³ / 일일 재기화 용량 400,000 MCF; 발전 프로젝트에 대한 추가 자본 지출 없이 시장 가치 3억 2천만 달러
단일 자산 기반에서 발생하는 세 가지 연계 수익원: 전력 공급 계약 수익, FSRU 가스 판매 마진(1.18달러/MCF), 터미널 자체 수익(목표 >, ROE 18%)
개발 후기 단계: EPC 계약(1억 9,500만 달러) 체결 및 엔진 기술 선정 완료, 부지에서 500m 떨어진 곳에 220kV 계통 연계선 <이 설치되어 있으며, 2027년부터 건설을 시작할 예정
자본 지출 부담이 적은 유연성: FSRU는 직접 소유하거나 장기 임대(연간 4,700만~5,700만 달러)를 통해 확보할 수 있습니다.
플랫폼 개요
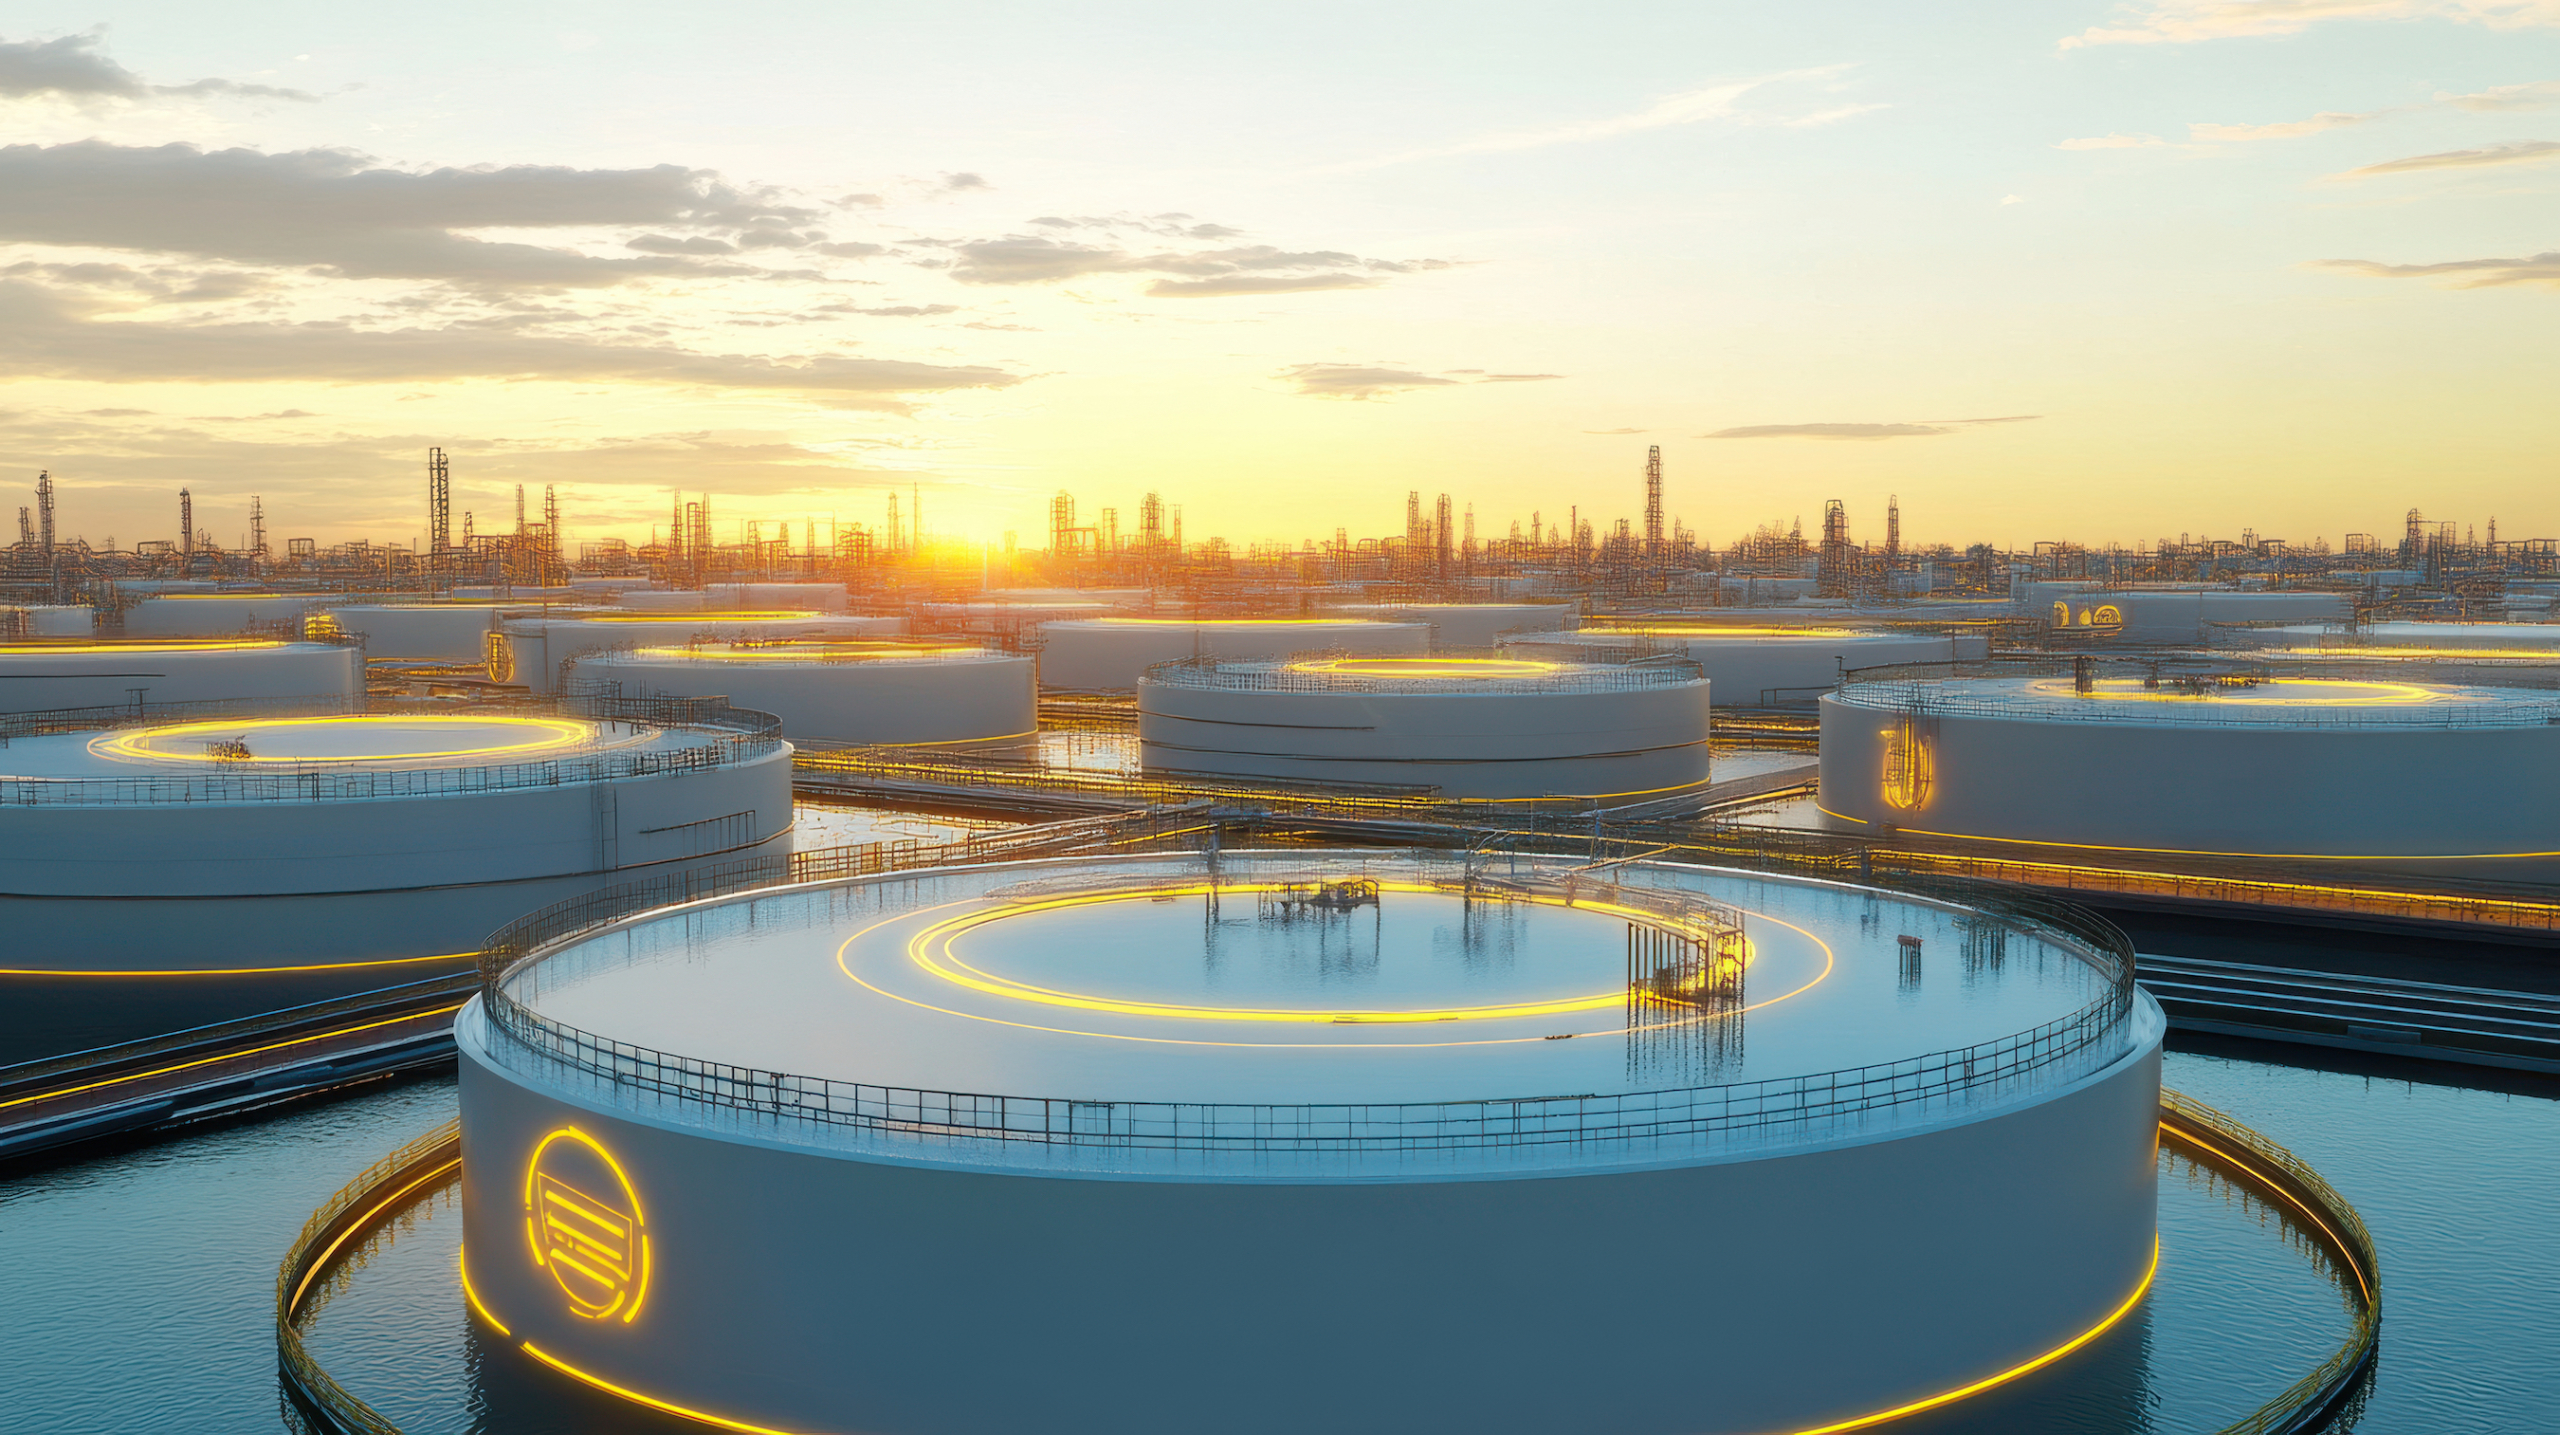
이 플랫폼은 하나의 소유 그룹 아래 세 가지 상호 보완적인 자산을 통합합니다. 1단계는 순용량 280 MW(3 × 94 MW) 규모의 이중 연료 왕복동력 발전소로, 20년간의 확정 전력 공급 의무(Firm Energy Obligation) 계약을 체결했으며, 조기 가동 개시(COD)는 2027년 말~2028년으로 예정되어 있고, 계약상 가동 개시(COD)는 2029년으로 정해져 있습니다. 2단계는 2,240 MW 순용량의 자격을 갖춘 LNG 연료 확장 프로젝트로, 500 kV 국가 전력망과 연계됩니다. 두 프로젝트 모두 카리브해 심해 항만 단지에 위치한 전용 부유식 저장 및 재기화 설비(FSRU)에서 연료를 공급받으며, 이 설비는 국가 가스 네트워크로 직접 연결되는 파이프라인을 갖추고 있습니다. 이 터미널은 발전소에 연료를 공급하는 것 외에도 국내 유틸리티 및 산업용 사용자에게 하루 최대 400,000 MCF의 재기화 가스를 공급하므로, 동일한 인프라 자산이 두 번째의 독립적인 수익을 창출합니다. 이 구조는 20년간의 계약된 수익 흐름을 기반으로 한 비구상권 프로젝트 파이낸싱을 지원합니다.
시장 기회
콜롬비아의 가스 시장은 구조적으로 공급 부족 상태입니다. 주요 유전의 고갈로 국내 생산량이 감소하고 있는 가운데, 콜롬비아에 유일하게 존재하는 LNG 재기화 터미널은 단 3개의 발전소에만 가스를 공급하고 있다. 전력사, 가스 유통사 및 산업용 소비자들은 장기적이고 안정적인 공급을 적극적으로 모색하고 있는 반면, 규제 당국은 수력 발전에 의존하는 전력망을 보완할 수 있는 화력 발전 설비에 대해 계속해서 ‘확정 전력(Firm Energy)’ 계약을 체결하고 있다. 이 플랫폼의 부지는 심해 항구, 기존 발전 단지, 파이프라인 연결성을 모두 갖춘 카리브해 지역에서 유일하게 실현 가능한 입지로, 감소하는 국내 공급을 대체할 자연스러운 대안이자 안데스 시장에 진출하는 LNG 미드스트림, 거래 및 전력 기업들에게 전략적 자산으로 자리매김하고 있습니다.






기술
콜롬비아의 전력 시스템은 구조적으로 취약한 상태입니다. 발전량의 약 80%가 수력 발전이며, 국내 최대 규모의 가스전(1977년부터 생산 중이며 국내 생산량의 약 80%를 공급)은 생산량이 감소하고 있고, 엘니뇨로 인한 가뭄으로 인해 현물 가격이 정기적으로 kWh당 0.20달러 이상으로 치솟고 있습니다. 공급을 확보하기 위해 규제 당국은 2008년부터 시행 중인 신뢰성 경매 메커니즘을 통해 장기 ‘확정 전력 의무(OEF)’를 부여한다. 달러 표시이며 물가 연동형인 이 20년 만기 계약은 라틴 아메리카에서 가장 투자 가치가 높은 전력 수익원 중 하나로 자리 잡았다. 이러한 배경 하에, 한 가족 소유의 비상장 에너지 개발사는 투자자들에게 콜롬비아 카리브해 연안에 위치한 통합 LNG-to-Power 플랫폼에 대한 투자 기회를 제공하고 있으며, 이 플랫폼은 2026년 콜롬비아 경매에서 수주한 ‘확정 전력 공급 계약(OEF)’을 기반으로 합니다.
투자 하이라이트
플랫폼 개요
이 플랫폼은 하나의 소유 그룹 아래 세 가지 상호 보완적인 자산을 통합합니다. 1단계는 순용량 280 MW(3 × 94 MW) 규모의 이중 연료 왕복동력 발전소로, 20년간의 확정 전력 공급 의무(Firm Energy Obligation) 계약을 체결했으며, 조기 가동 개시(COD)는 2027년 말~2028년으로 예정되어 있고, 계약상 가동 개시(COD)는 2029년으로 정해져 있습니다. 2단계는 2,240 MW 순용량의 자격을 갖춘 LNG 연료 확장 프로젝트로, 500 kV 국가 전력망과 연계됩니다. 두 프로젝트 모두 카리브해 심해 항만 단지에 위치한 전용 부유식 저장 및 재기화 설비(FSRU)에서 연료를 공급받으며, 이 설비는 국가 가스 네트워크로 직접 연결되는 파이프라인을 갖추고 있습니다. 이 터미널은 발전소에 연료를 공급하는 것 외에도 국내 유틸리티 및 산업용 사용자에게 하루 최대 400,000 MCF의 재기화 가스를 공급하므로, 동일한 인프라 자산이 두 번째의 독립적인 수익을 창출합니다. 이 구조는 20년간의 계약된 수익 흐름을 기반으로 한 비구상권 프로젝트 파이낸싱을 지원합니다.
시장 기회
콜롬비아의 가스 시장은 구조적으로 공급 부족 상태입니다. 주요 유전의 고갈로 국내 생산량이 감소하고 있는 가운데, 콜롬비아에 유일하게 존재하는 LNG 재기화 터미널은 단 3개의 발전소에만 가스를 공급하고 있다. 전력사, 가스 유통사 및 산업용 소비자들은 장기적이고 안정적인 공급을 적극적으로 모색하고 있는 반면, 규제 당국은 수력 발전에 의존하는 전력망을 보완할 수 있는 화력 발전 설비에 대해 계속해서 ‘확정 전력(Firm Energy)’ 계약을 체결하고 있다. 이 플랫폼의 부지는 심해 항구, 기존 발전 단지, 파이프라인 연결성을 모두 갖춘 카리브해 지역에서 유일하게 실현 가능한 입지로, 감소하는 국내 공급을 대체할 자연스러운 대안이자 안데스 시장에 진출하는 LNG 미드스트림, 거래 및 전력 기업들에게 전략적 자산으로 자리매김하고 있습니다.
재무 스냅샷
Basic Details
Target Price:
$ 0
Gross Revenue
$41,110,000
EBITDA
$29,600,000
Business ID:
L#20261158
Country
콜롬비아
세부 묘사
Published on 10월 3, 2026 ...에서 5:53 오후. 에 업데이트 됨 10월 3, 2026 ...에서 5:53 오후