 +44 20 3885 6670
 필리핀IndustrialL#20261184
안정된 항공 사업
필리핀에서 오랜 기간 운영되어 온 항공사로, 현재 장기간 소유해 온 개인 소유주가 새로운 소유주 하에서 사업을 이어갈 적합한 후계자를 찾고 있습니다. 이번 거래는 항공 분야에 중점을 둔 투자자, 전략적 항공 그룹, 사모펀드 투자자 또는 자격을 갖춘 항공 분야 기업가에게 기존…
- 희망 가격
- 가격 문의
- 매출
- 미정
- EBITDA
- 추후 공개
 카자흐스탄
‘프로젝트 실크 게이트웨이(Project Silk Gateway)’는 중국-유라시아 경제연합(EAEU) 무역 회랑 전반에 걸쳐 발생하는 구조적인 수급 불균형 문제를 해결합니다. 호르고스 특별경제구역(SEZ) 내에 첨단 기술을 활용한 현대적인 물류 및 주문 처리 플랫폼을 구축함으로써, 이 프로젝트는 중국을 중앙아시아 및 더 넓은 EAEU 시장과 직접 연결하는 유일한 3모드 국경 간선(철도, 도로, 복합 운송)에서 운영되면서, 높은 마진을 창출하는 국경 간 전자상거래의 빠른 흐름을 효과적으로 포착합니다.
공실률이 거의 제로에 가까운 초과밀 국내 물류 시장의 여건에 힘입어, 이 플랫폼은 기존의 국경 간 환적 방식을 통합적이고 고수익을 창출하는 보세 물류 이행 생태계로 전환하고 있습니다.
| 재무 및 전략 지표 | 기준값 | 대상 프로필 |
| 자본 지출 약정 | 7,407만 달러 | 기관급 멀티모달 개발 |
| 프로젝트 순현재가치(NPV) | 824만 달러 | 위험 조정 기준선 평가액 |
| 내부수익률(IRR) | 20.24% | 무차입 프로젝트 내부수익률(IRR) |
| 자본 회수 기간 | 5.2년 | 단순 회수 기간 |
| 핵심 운영 모델 | 3PL/4PL 하이브리드 | 통합 창고 관리, 주문 처리 및 보세 통관 |
| 지리적 범위 | 카자흐스탄 호르고스 | 주요 경계 게이트웨이 (중국–EAEU 직통 경유) |
| 핵심 대상 시장 | EAEU 국경 간 | 국경 간 무역, B2B 통합 및 마켓플레이스 판매자 |
카자흐스탄의 제도적 물류창고 면적은 약 140만 m²로 여전히 극히 미비한 수준이며, 구조적 공실률은 불과 0.5%에 그치고 있다 .
현재 중국에서 발송되는 소포는 분산된 상태이며, 지점 간 운송 시간이 평균 3~6주나 소요되는 문제가 있습니다. 실크 게이트웨이(Silk Gateway)의 보세 물류 인프라를 통해 라스트 마일 및 지역 내 배송 기간을 2~5일로 단축함으로써, 소비자의 폭넓은 수용과 재고 회전율 향상을 이끌어냅니다.
호르고스 경제특구(SEZ) 체제 내에서 사업을 영위함으로써 중국 수출업체들은 보세 제도 하에서 소비자 집결지 인근에 재고를 배치할 수 있으며, 하류 단계의 상업적 결제가 이루어질 때까지 수입 부가가치세와 관세를 완전히 유예할 수 있습니다.
호르고스, 도스티크, 알틴콜을 통과하는 화물 물량이 현지 부가가치 처리 능력을 점점 더 초과함에 따라, 국내에서 부가가치를 창출하기보다는 기본적인 환적에 의존할 수밖에 없는 상황이 되고 있다.
이 기업은 고객의 업무 범위를 단순한 스토리지에서 완전 관리형 공급망 조정으로 점진적으로 전환함으로써 단위 경제성을 확대할 수 있도록 설계되었습니다:
[Basic 3PL Warehousing: US$7 / m²]
│
▼
[Value-Added Fulfilment (Sorting/Pick-Pack/Multi-Temp): US$12 / m²] (+71% Revenue Expansion)
│
▼
[Integrated 4PL Solutions (Customs, Cross-Docking & Tech Integration): US$18 / m²] (+157% Revenue Expansion)
| 미터법 | 1학년 | 2학년 | 3학년 | 4학년 | 5학년 |
| 총 매출액 | 12.50 | 18.80 | 26.40 | 34.50 | 42.00 |
| - 기본 3PL 창고 보관 서비스 | 4.50 | 5.60 | 6.80 | 7.90 | 8.80 |
| - 부가가치형 주문 처리 | 5.00 | 8.20 | 11.50 | 14.80 | 17.50 |
| - 통합 4PL 솔루션 | 3.00 | 5.00 | 8.10 | 11.80 | 15.70 |
| 매출원가(COGS) / 직접 운영 비용 | (5.63) | (8.08) | (10.82) | (13.80) | (16.38) |
| 매출총이익 | 6.87 | 10.72 | 15.58 | 20.70 | 25.62 |
| 매출총이익률 (%) | 55.0% | 57.0% | 59.0% | 60.0% | 61.0% |
| 영업비용 (판매비 및 일반관리비) | (3.75) | (4.70) | (5.81) | (6.90) | (7.77) |
| - 일반 및 관리 비용 (G&A) | (2.25) | (2.82) | (3.49) | (4.14) | (4.66) |
| - 영업, 마케팅 및 기술 | (1.50) | (1.88) | (2.32) | (2.76) | (3.11) |
| EBITDA | 3.12 | 6.02 | 9.77 | 13.80 | 17.85 |
| EBITDA 마진 (%) | 25.0% | 32.0% | 37.0% | 40.0% | 42.5% |
본 요약본은 기관 평가를 위해 작성된 것으로, MergersCorp M&A International 또는 그 계열사가 제공하는 제안, 권유 또는 투자 권고를 구성하지 않습니다. 모든 운영 지표, 기술적 가정 및 재무 전망은 공급업체의 공개 자료와 제3자 평가 결과를 바탕으로 한 것이며, 향후 전면적인 감사 및 공식적인 검증을 거쳐야 합니다.
자격을 갖춘 거래 상대방은 서명된 양자 간 비밀유지계약(NDA), 검증된 자금 증명서(POF), 그리고 상호 서명된 매수자 자문 위임장을 제출한 경우에 한해, 1차 가상 데이터룸(VDR)에 접근하고 재무 모델 및 엔지니어링 계획을 확인할 수 있습니다.
본 기업 정보에 포함된 내용은 오로지 정보 제공 목적으로만 제공되며, MergersCorp M&A International 또는 그 계열사가 어떠한 유가증권, 사업 또는 자산에 대한 매도 제안, 매수 제안의 권유 또는 추천을 구성하지 않습니다.
60년 역사를 지닌 골판지 포장 및 친환경 물류 제조 사업과 관련된 모든 재무 데이터, 운영 지표 및 사업 세부 정보는 전적으로 매도인 또는 제3자 출처에서 제공된 것이며, MergersCorp M&A International에 의해 독립적으로 검증된 바 없습니다. 잠재적 매수자는 어떠한 구속력 있는 계약이나 거래를 체결하기 전에 반드시 자체적으로 독립적인 실사 및 회계, 재무, 법률, 규제 관련 감사를 수행할 것을 강력히 권고합니다.
MergersCorp M&A International은 본 문서에 제공된 정보의 정확성, 완전성 또는 신뢰성에 대해 명시적이든 묵시적이든 어떠한 진술이나 보증도 하지 않으며, 본 목록에 의존함으로써 발생하는 직접적, 간접적 또는 결과적 손실에 대해 어떠한 책임도 지지 않습니다.
상세한 회사 문서, 재무제표 및 기밀 협상 내용에 대한 접근 권한은 비공개 계약서(NDA)의 체결과 검증 가능한 자금 증명서(POF) 및 매수 측 수수료 계약서의 제출을 전제로 엄격히 제한됩니다.
| 어드바이저 | Deals |
|---|---|
| MergersCorp M&A International | 21 |
| Keith Advisory | 17 |
| GCG | 9 |
| JP Morgan | 41 |
| Jefferies | 23 |
| Lazard | 26 |
| Goldman Sachs | 30 |
매각 기업
필리핀IndustrialL#20261184필리핀에서 오랜 기간 운영되어 온 항공사로, 현재 장기간 소유해 온 개인 소유주가 새로운 소유주 하에서 사업을 이어갈 적합한 후계자를 찾고 있습니다. 이번 거래는 항공 분야에 중점을 둔 투자자, 전략적 항공 그룹, 사모펀드 투자자 또는 자격을 갖춘 항공 분야 기업가에게 기존…
 말레이시아IndustrialL#20261061
이 복합적인 개발은 글로벌 물류, 항공우주 제조, 국제 항공 여행을 통합하여 북부 지역의 주요 경제 동력 역할을 하는 것을 목표로 합니다. 화물, 유지보수, 수리 및 점검(MRO), 첨단 제조에 특화된 세계적 수준의 통합 국제 물류 및 환적 허브를 구축하는 것이 비전입니다.…
 카자흐스탄IndustrialL#20260983
카스피해 지역의 전략적으로 중요한 에너지 허브인 아티라우에 위치한 장기 임대 계약과 안정적인 예상 수익이 보장되는 전략적 위치의 민간 철도 차량기지/터미널을 인수할 수 있는 독점적인 기회입니다. 이 자산은 15헥타르의 산업 부지, 철도 인프라 및 최대 2000량의 철도 차량을 수용할 수 있는…
 오만IndustrialL#20250940
이 기회는 오만 정부로부터 공식적으로 중소기업(SME)으로 인정받은 탄탄한 오만의 운송 및 물류 회사를 위한 것입니다. 2009년 창립한 이 회사는 지역 내에서 탄탄한 명성을 쌓아왔습니다. OPAL 승인을 받은 40피트 플랫베드 트럭과 컨테이너 운송을 전문으로 하는 이 회사는 꼼꼼하게 정비된 65대 이상의…
 라트비아IndustrialL#20240596
1997년에 설립된 라트비아에서 가장 오래된 운송 및 포워딩 회사 중 하나입니다. 이 회사는 러시아, 벨라루스, 카자흐스탄 등 CIS 국가를 포함한 유럽 국가에서 대형 및 중량 화물 운송을 전문으로 하며 성공적으로 사업을 운영하고 있습니다. 회사 I 주요 초점은 운송 및 물류…
 슬로바키아IndustrialL#20230580
서유럽의 국제 화물, 물류 및 포워딩 분야에서 활동하는 슬로바키아의 판매 회사입니다. 물품은 유로5, 전기차 및 유로6 차량으로 운송됩니다. 이 회사는 위험물 ADR 운송 서비스도 제공합니다. 자동차 서비스, 예비 부품 판매, 주유소, 보관, 트럭 주차, 수리 및 팔레트 생산 등 회사의…
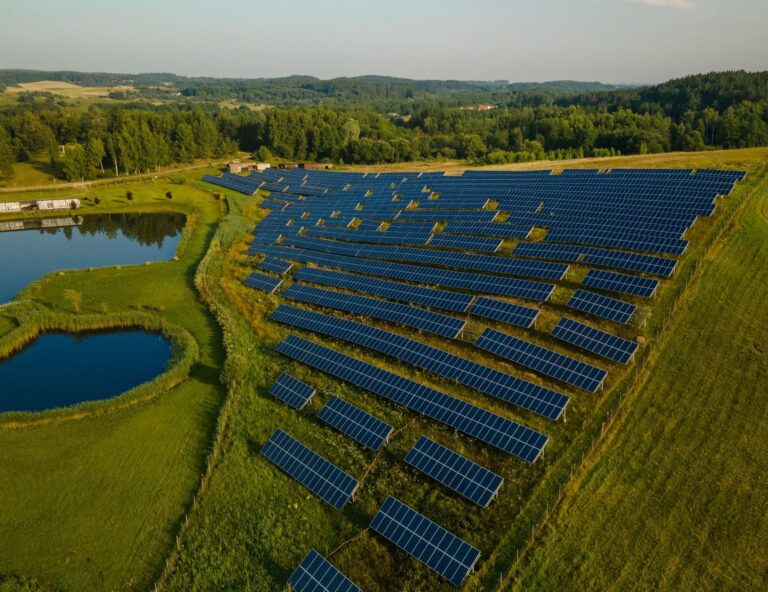
 이탈리아Renewable energyL#20261228
A 12.73 MWp agrivoltaic solar photovoltaic project located in the Lazio region of central Italy. The project covers approximately 20.32 hectares and is designed to combine renewable electricity generation with continued agricultural land use. Its technical configuration achieves a Land…
 미국TechnologyL#20261226
A large-scale energy and data center development opportunity comprising a 2,100-acre site in South Texas, designed to support hyperscale AI and data center operations through dedicated behind-the-meter power generation, energy storage and independent merchant power capacity. PROJECT AT A GLANCE…